BDI de obras públicas: o que o TCU diz e como conferir o seu

Quem trabalha com orçamento de obra pública já ouviu esta pergunta, ou já fez para si mesmo: esse BDI está alto? A resposta curta existe desde 2013. O Tribunal de Contas da União publicou faixas de referência para o BDI de cada tipo de obra, a partir de uma amostra de contratos reais. Elas estão no Acórdão 2.622/2013 – Plenário.
Nada disso é novidade. O que ainda aparece com frequência é a leitura errada dessas faixas: tratar o 3º quartil como teto, somar médias esperando chegar na média, esquecer que o ISS depende do município. Neste post, eu passo pelo que o TCU realmente diz, mostro as armadilhas mais comuns e apresento uma calculadora de BDI que coloca tudo isso em números, lado a lado.

BDI de obras públicas em um minuto
O preço de uma obra tem duas partes: o custo direto, que você mede na planilha (concreto, aço, mão de obra, equipamento), e o BDI, um percentual aplicado sobre esse custo. A conta é simples: preço = custo direto × (1 + BDI).
O BDI existe para cobrir o que não dá para medir item a item. O Decreto 7.983/2013, art. 9º lista o mínimo que ele precisa mostrar:
Administração central (AC): a parte do escritório da construtora que cabe a esta obra.
Riscos (R), seguros (S) e garantia (G): as incertezas normais da execução e o custo de apólices e garantia contratual.
Despesas financeiras (DF): o custo de a empresa bancar a obra até receber a medição.
Lucro (L): a remuneração da empresa.
Tributos sobre o faturamento (T): PIS, COFINS, ISS e, quando for o caso, a CPRB.
Tão importante quanto o que entra é o que fica de fora. Administração local, canteiro de obras e mobilização são custos diretos e vão para a planilha, não para o BDI. E o IRPJ e a CSLL não aparecem discriminados no BDI, conforme a Súmula TCU 254/2010. Eles ficam embutidos no lucro, que o acórdão prefere chamar de remuneração.
De onde vieram as faixas do TCU
As faixas atuais são o terceiro capítulo de uma história que começou em 2007.
Acórdão 325/2007 – Plenário. Foi feito para obras de linhas de transmissão e subestações de energia. Como era a única referência disponível, acabou sendo usado para qualquer tipo de obra, o que gerou muita discussão.
Acórdão 2.369/2011 – Plenário. Trouxe faixas por tipo de obra, mas em caráter provisório. O próprio relator reconheceu que faltava verificar se as amostras eram estatisticamente representativas, e mandou fazer um estudo completo.
Acórdão 2.622/2013 – Plenário. É o estudo definitivo, e o que vale até hoje. Um grupo de trabalho com as secretarias de obras do TCU montou uma base com mais de 10 mil contratos de obras públicas firmados entre 2007 e 2011, sorteou uma amostra estratificada e chegou a 529 contratos com BDI detalhado. Também ouviu a CBIC (Câmara Brasileira da Indústria da Construção) e usou a classificação oficial de atividades econômicas (CNAE) para definir os tipos de obra.
Esse rigor é o que dá peso à referência. Não são números de livro ou de opinião: são percentuais que as próprias empresas praticaram em contratos com a administração pública. E a referência continua em uso. A Lei 14.133/2021, art. 23 manda acrescentar um "BDI de referência" ao custo das obras, e o 2.622/2013 é a base mais usada para isso.
As tabelas do TCU, explicadas
O acórdão traz o BDI de cada tipo de obra em três números: 1º quartil, médio e 3º quartil. Entre o 1º e o 3º quartil estão 50% dos contratos da amostra. Os outros 50% ficam fora: 25% abaixo e 25% acima.
Tipo de obra | 1º quartil | Médio | 3º quartil |
Construção de edifícios | 20,34% | 22,12% | 25,00% |
Rodovias e ferrovias | 19,60% | 20,97% | 24,23% |
Redes de água, esgoto e correlatas | 20,76% | 24,18% | 26,44% |
Estações e redes de energia elétrica | 24,00% | 25,84% | 27,86% |
Obras portuárias, marítimas e fluviais | 22,80% | 27,48% | 30,95% |
BDI diferenciado (mero fornecimento de materiais e equipamentos) | 11,10% | 14,02% | 16,80% |
O BDI diferenciado vale para materiais e equipamentos relevantes que a construtora só compra e repassa, como elevadores ou tubos de grande diâmetro. Como é uma intermediação, ele é menor e não tem ISS. A regra está na Súmula TCU 253/2010 e no § 1º do art. 9º do Decreto 7.983/2013.
O acórdão vai além do BDI total e traz faixas para cada componente. Elas servem quando o BDI sai da faixa e é preciso descobrir onde está a diferença (item 9.2.1). Os valores abaixo são médios, com o intervalo entre o 1º e o 3º quartil entre parênteses.
Tipo de obra | Adm. central | Seguro + garantia | Riscos | Desp. financeiras | Lucro |
Edifícios | 4,00 (3,00–5,50) | 0,80 (0,80–1,00) | 1,27 (0,97–1,27) | 1,23 (0,59–1,39) | 7,40 (6,16–8,96) |
Rodovias e ferrovias | 4,01 (3,80–4,67) | 0,40 (0,32–0,74) | 0,56 (0,50–0,97) | 1,11 (1,02–1,21) | 7,30 (6,64–8,69) |
Água, esgoto e correlatas | 4,93 (3,43–6,71) | 0,49 (0,28–0,75) | 1,39 (1,00–1,74) | 0,99 (0,94–1,17) | 8,04 (6,74–9,40) |
Energia elétrica | 5,92 (5,29–7,93) | 0,51 (0,25–0,56) | 1,48 (1,00–1,97) | 1,07 (1,01–1,11) | 8,31 (8,00–9,51) |
Portuárias | 5,52 (4,00–7,85) | 1,22 (0,81–1,99) | 2,32 (1,46–3,16) | 1,02 (0,94–1,33) | 8,40 (7,14–10,43) |
BDI diferenciado | 3,45 (1,50–4,49) | 0,48 (0,30–0,82) | 0,85 (0,56–0,89) | 0,85 (0,85–1,11) | 5,11 (3,50–6,22) |
Valores em % (Acórdão 2.622/2013, item 9.2.1).
Por fim, uma tabela que pouca gente conhece: a da administração local (item 9.2.2). Ela não entra no BDI, mas o TCU mediu quanto ela costuma representar sobre o custo direto. É um bom parâmetro para conferir a planilha.
Tipo de obra | 1º quartil | Médio | 3º quartil |
Edifícios | 3,49% | 6,23% | 8,87% |
Rodovias e ferrovias | 1,98% | 6,99% | 10,68% |
Água, esgoto e correlatas | 4,13% | 7,64% | 10,89% |
Energia elétrica | 1,85% | 5,05% | 7,45% |
Portuárias | 6,23% | 7,48% | 9,09% |
Um dado curioso do estudo: quando estava dentro do BDI, a administração local ficava em média em 4,04%. Quando passou a ser detalhada na planilha, a média subiu para cerca de 7%. O TCU registrou o fenômeno e pediu estudos para criar composições de referência para esse item.
Quartil não é limite
Esse é o ponto mais mal interpretado do acórdão. O estudo deixa claro que as faixas não são valores mínimos e máximos: elas só mostram onde está a maior parte do mercado. Um BDI fora da faixa não é irregular por si só. Ele precisa ser justificado pelas particularidades da obra, como localização, prazo, regime de execução ou complexidade.
O próprio TCU, no voto do relator, diz que não cabe ao Tribunal fixar percentuais para cada item do BDI, ignorando a estrutura de cada empresa. E reforça que o valor mais importante é o médio, que representa o equilíbrio do mercado. A faixa só mostra a variação aceitável em torno dele.
Na prática, a análise de sobrepreço olha o preço global (custo direto + BDI), e não o BDI isolado. Um BDI alto pode ser compensado por custos diretos abaixo da referência. Por isso, segundo o próprio estudo, a jurisprudência é de não desclassificar uma proposta só pelo BDI acima da faixa, se o preço total não for excessivo (Acórdão 1.804/2012 – Plenário). O sumário do Acórdão 1.551/2008 – Plenário vai na mesma linha: o controle incide sobre o preço unitário final, não sobre cada parcela separadamente.
Onde o BDI isolado pesa de verdade é nos aditivos. Se a contratada tem um BDI injustificadamente alto, os serviços novos incluídos por aditivo podem levar o BDI de referência do orçamento-base, para manter o desconto da licitação (item 9.3.2.6 do acórdão e art. 14 do Decreto 7.983/2013).
A fórmula e a cascata
O estudo encontrou mais de 20 fórmulas diferentes de BDI nos contratos analisados. O TCU adotou esta, que vem do Acórdão 2.369/2011:

A fórmula funciona em cascata. AC, S, R e G incidem sobre o custo direto. DF incide sobre esse primeiro subtotal. O lucro incide sobre o subtotal depois de DF. E os tributos ficam no denominador, porque incidem sobre o preço de venda, que é o faturamento.
O lucro fica no numerador de propósito. Se ele ficasse no denominador, junto com os tributos, qualquer mudança de alíquota mexeria também no valor do lucro em reais, o chamado efeito cascata. O estudo mostra um exemplo em que o ISS sobe de 3% para 5% e o lucro aumenta sozinho, sem nenhum motivo.
Veja a cascata com números. Uma obra de edificação com custo direto de R$ 1.000.000,00 e os percentuais médios do TCU para edifícios (AC 4,00%, S 0,80%, R 1,27%, DF 1,23%, L 7,40%), com PIS 0,65%, COFINS 3,00% e ISS 2,00%:
Etapa | Valor | Acumulado |
Custo direto | — | R$ 1.000.000,00 |
AC + S + R + G (sobre o custo direto) | R$ 60.700,00 | R$ 1.060.700,00 |
DF (sobre o subtotal anterior) | R$ 13.046,61 | R$ 1.073.746,61 |
Lucro (sobre o subtotal anterior) | R$ 79.457,25 | R$ 1.153.203,86 |
Tributos (5,65% do preço de venda) | R$ 69.057,78 | R$ 1.222.261,64 |
O BDI desse exemplo é 22,2262%. Repare na distribuição: despesas indiretas, lucro e tributos ficam praticamente em terços do BDI (33%, 36% e 31%). O lucro, sozinho, é a maior parcela, mas não é a maioria do BDI, como muita gente imagina.

Armadilhas comuns
1. Somar as médias esperando chegar na média. É tentador pegar o valor médio de cada componente, jogar na fórmula e esperar o BDI médio. Não funciona: no exemplo acima, isso dá 22,23%, e não os 22,12% da tabela. O próprio estudo avisa que cada estatística foi calculada separadamente. As médias dos componentes não "se somam" na média do BDI.
2. ISS com alíquota genérica. O ISS é municipal. A alíquota fica entre 2% e 5% (LC 116/2003), e a base de cálculo depende da lei de cada município, que pode permitir ou não deduzir materiais. Para montar as faixas, o TCU considerou o ISS sobre 50% do preço, mas isso é uma média de estudo, não uma regra. Em obra que passa por mais de um município, o ISS é proporcional ao trecho em cada um.
3. ISS no BDI de fornecimento. No BDI diferenciado não há prestação de serviço, então não incide ISS. O ICMS já está no preço do material. É um erro frequente em editais, e já foi motivo de impugnação.
4. CPRB de um lado, encargos do outro. Se o BDI inclui a CPRB (regime desonerado), o custo direto precisa usar encargos sociais desonerados, como o SINAPI desonerado. Se o BDI é onerado, os encargos também são. Misturar os dois distorce o preço para mais ou para menos. Vale lembrar que a desoneração está em transição: pela Lei 14.973/2024, a alíquota da CPRB cai ano a ano até zerar em 2028.
5. Simples Nacional. Empresas do Simples recolhem os tributos pelas alíquotas da LC 123/2006 e não pagam Sistema S. O acórdão recomenda que os editais exijam que o BDI e os encargos dessas empresas reflitam isso (item 9.3.2.5).
6. BDI exato ou BDI declarado? O BDI do exemplo é 22,2262%, mas o que vai para o edital é 22,23%. Aplicado sobre R$ 1.000.000,00, o primeiro dá R$ 1.222.261,64 e o segundo, R$ 1.222.300,00. São R$ 38,36 de diferença que confundem quem confere a conta na calculadora do celular. Não é erro: é arredondamento. Na planilha real, o BDI declarado incide sobre cada preço unitário, e cada um é arredondado. Por isso o total sempre varia alguns reais.
7. Tributos em mudança. A reforma tributária (LC 214/2025) substitui PIS e COFINS pela CBS a partir de 2027, e o ISS pelo IBS gradualmente a partir de 2029. Orçamentos de obras que atravessam esses anos vão precisar de atenção redobrada na parcela de tributos do BDI.
Uma calculadora para ver tudo isso junto
Calculadora de BDI não é novidade, e a fórmula do TCU cabe em qualquer planilha. O que senti falta foi de uma ferramenta que mostrasse os números da referência ao lado do meu cálculo: onde o BDI cai na faixa, quais componentes estão dentro ou fora e quanto cada um representa em reais. Foi isso que eu montei na calculadora de BDI do site.
O que ela faz:
Posiciona o seu BDI na faixa do TCU para o tipo de obra escolhido, num medidor visual.
Confere cada componente contra os quartis do item 9.2.1, com o aviso "na faixa", "abaixo" ou "acima".
Calcula os tributos com a base e a alíquota do ISS do seu município, a CPRB do ano e o ISS zerado no BDI de fornecimento.
Mostra o BDI exato e o declarado, com o critério de arredondamento ou truncamento e o ajuste em reais.
Transforma tudo em reais a partir do custo direto, com a base acumulada da cascata.
Gera um relatório em PDF de três páginas (resumo, composição em reais com gráficos e memória de cálculo com referências) e uma planilha em Excel.
Opcionalmente, confere a administração local contra a faixa do item 9.2.2.
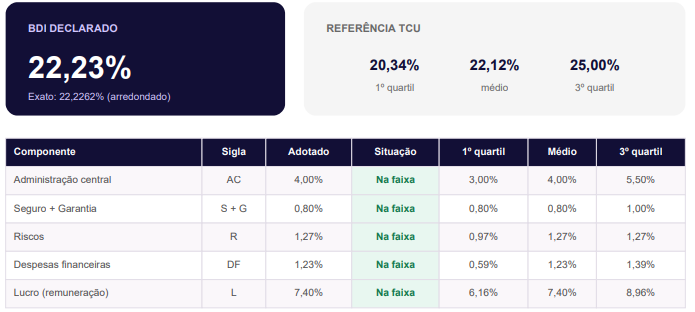
A memória de cálculo foi pensada para que qualquer pessoa refaça a conta sem a ferramenta: fatores com quatro casas decimais, etapa por etapa, até a prova real em reais. É o tipo de documento que dá para anexar a um processo ou a uma justificativa de BDI.

Um aviso honesto: a calculadora é uma ferramenta de apoio. Ela aplica a referência do TCU, mas não substitui a análise do caso concreto, que é justamente o que o acórdão pede.
E quando o BDI precisa estar dentro do orçamento?
A calculadora resolve o BDI isolado: para conferir, justificar e documentar. Mas, no dia a dia, o BDI vive dentro de um orçamento completo, aplicado sobre cada item da planilha.
Para isso, recomendo o ObraExata, uma ferramenta que acompanho e apoio. É simples, gratuita e funciona na nuvem, com o cálculo do BDI integrado ao orçamento. Vale conhecer, principalmente se você ainda monta orçamento em planilhas soltas.
Para fechar
As faixas do Acórdão 2.622/2013 são uma das referências mais sólidas que temos em orçamento público, justamente porque saíram de contratos reais. Mas elas descrevem o mercado, não ditam o seu BDI. Um BDI bem justificado vale mais do que um BDI que só está "dentro da faixa".
Se quiser testar com o seu orçamento, a calculadora está aqui. E se encontrar algo que poderia ser melhor, me conta: ela vem sendo ajustada justamente a partir desse tipo de retorno.
Referências
BRASIL. Tribunal de Contas da União. Acórdão 2.622/2013 – Plenário. Relator: Ministro-Substituto Marcos Bemquerer Costa. Sessão de 25/09/2013.
BRASIL. Tribunal de Contas da União. Acórdão 2.369/2011 – Plenário e Acórdão 325/2007 – Plenário. Disponíveis na Pesquisa Integrada do TCU.
BRASIL. Tribunal de Contas da União. Súmulas 253/2010, 254/2010 e 258/2010. Disponíveis na Pesquisa Integrada do TCU.


Comentários